
Landskapet av betalningsmetoder
Att göra en insättning eller ett uttag hos ett casino utan svensk licens handlar egentligen om att flytta pengar mellan två balansräkningar. Din bank på ena sidan, operatörens klientmedelsbank på den andra. Betalningsmetoden är bara instrumentet som transporterar pengarna. När man förstår det blir metodvalet mer om egenskaper än om varumärke. Vad kostar det? Hur snabbt går det? Kräver det verifiering? Fungerar det för uttag?
Marknaden domineras idag av bankbaserade lösningar, e-plånböcker, kryptovaluta, kort och voucher. Var och en har sin plats. Trustly leder inom bankintegrerad snabbhet. E-plånböcker lever fortfarande som mellanhänder. Kryptovaluta har vuxit snabbt hos Curacao-operatörer. Kortbetalningar tappar mark eftersom svenska emittenter alltmer blockerar spelrelaterade transaktioner. Voucher fungerar bra för insättning men sällan för uttag.
När operatören listar sina metoder på hemsidan bör du läsa listan två gånger — en gång för insättning och en gång för uttag. Det är sällan samma lista. Kortbetalningar kan finnas som insättningsalternativ men saknas i uttagsmenyn. Paysafecard finns nästan alltid bara för insättning. Denna asymmetri är viktigt att känna till innan du väljer din huvudmetod, eftersom din insättningsmetod inte automatiskt blir din uttagsmetod.
En annan aspekt är att listan över metoder inte alltid är komplett förrän du har verifierat KYC. Ett förhandsvisad valörmeny kan visa Trustly och kort. Efter fullständig verifiering kan ytterligare metoder som bankgiro-liknande e-plånböcker eller kryptonätverk poppa upp. Detta beror på att operatören inte vill exponera alla kanaler för en icke-verifierad besökare, av både risk- och regelverksskäl. När ni väl är spelare med fullvarv verifiering blir menyn ofta mycket bredare.
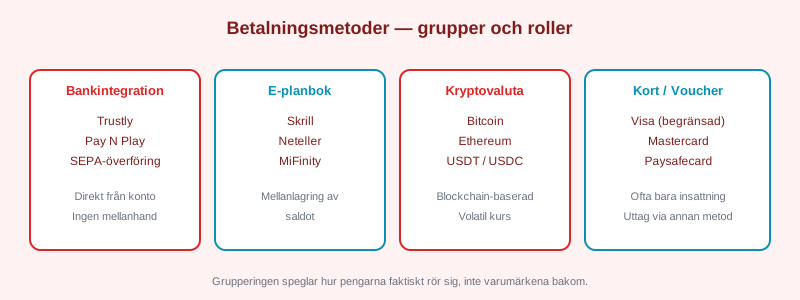
Trustly och dess variationer
Trustly är en svensk betalningsinstitution med licens från Finansinspektionen. Deras kärnprodukt heter Trustly Direct Debit och gör att en betalning kan gå direkt mellan spelarens bankkonto och operatörens konto utan att kortnätverk eller e-plånbok involveras. På svensk licensmarknad har Trustly blivit synonymt med "Pay N Play", där även KYC-registreringen sker via BankID vid insättningen.
Hos operatörer utan svensk licens finns Trustly också, men i olika smakvarianter. Den första är full Trustly-integration där BankID hanterar identifieringen och operatören tar KYC-signaturen direkt. Den andra är delvis Trustly-integration där bara betalningen går via Trustly medan KYC hanteras separat på operatörens sida. Den tredje är en Trustly-liknande kanal via en annan betalningsleverantör, som används när operatören saknar direkt Trustly-avtal.
För dig som spelare är det viktigaste att veta vilken variant du använder. Full integration ger snabbast uttag och kortast KYC-cykel. Delvis integration ger snabb insättning men kräver eget KYC-flöde. Trustly-liknande via tredje part ger vanligen mellansnabb hantering. Kolla i operatörens footer om Trustly-logotypen finns med, och kolla efter "powered by Trustly" i insättningsformuläret. Om ingen av dessa finns använder operatören en annan bankintegrationsleverantör.
Banköverföring över SEPA
SEPA — Single Euro Payments Area — är det bankinfrastruktur som ligger bakom nästan alla europeiska banköverföringar. Sverige är med i SEPA även om vi inte har euro som valuta. Detta innebär att du kan skicka SEK till en operatör i Malta som eur, med automatisk valutaväxling. SEPA-transaktioner kan klareras på flera olika sätt: SEPA Credit Transfer (SCT), SEPA Instant Credit Transfer (SCT Inst) och SEPA Direct Debit.
SEPA Instant är snabbt — under tio sekunder — men få casinoperatorer erbjuder det som uttagsvag. Traditionell SCT tar en till två bankdagar. SDD är sällsynt för spelinsättningar men förekommer för prenumerationstjänster. När en operatör säger "banköverföring" menar de nästan alltid SCT. När de säger "instant bank transfer" kan de mena antingen SCT Inst eller Trustly.
- SEPA Credit Transfer — vanlig banköverföring, 1-2 bankdagar
- SEPA Instant Credit Transfer — realtidsöverforing, under 10 sekunder
- SEPA Direct Debit — abonnemangsbaserad, sällsynt för spelupplevelser
- SWIFT — internationellt utanför SEPA-område, 3-5 bankdagar
Största fördelen med banköverföring är att din svenska bank har en trovärdig papperskedja för transaktionen. Vid skattefrågor eller vid revisionfragor har du kontoutdrag som visar avsändare och belopp. Den största nackdelen är hastigheten. För daglig spelaktivitet är SCT långsam. Många använder SCT bara för det sista uttaget när en period av spelande är avslutad.
Vid stora belopp måste man också tänka på bankernas övervakningströsklar. En transaktion på 15 000 euro eller motsvarande utlöser i regel en gränskning enligt penningtvättreglementet. Detta gäller både avsändande och mottagande bank. För dig som spelare är det oftast oproblematiskt eftersom källan är spel med redovisad KYC-vinst. Men vid gränskning kan din bank fråga efter förklaring, och att ha operatörens vinstbrev nedladdat på förhand sparar tid vid en sådan förfrågan.
E-plånböckerna i detalj
E-plånböcker är mellanhänder som lagrar ditt saldo mellan spelplatser och din bank. De tre största som fungerar hos casino utan svensk licens är Skrill, Neteller och MiFinity. Alla tre är licensierade som betalningsinstitution i EU och underligger regelverket i sina hemvistlander. Skrill och Neteller styrs av Paysafe Group under UK-licens, MiFinity av MiFinity Payments Limited under irländsk licens.
För insättning tar en e-plånbok emot ditt SEK-belopp från banken och konverterar det till din plånboks valuta, oftast euro eller US-dollar. Från plånboken skickar du sedan till operatören, som accepterar det direkt om de har avtal med den plånboken. Uttag går samma väg i motsatt riktning. Ledtiden från operatör till plånbok är snabb, oftast några timmar. Från plånbok till bank är det plånbokens klareringstid som bestämmer.
Kostnadsbilden är viktig att förstå. Skrill tar en procentavgift när du flyttar pengarna från plånboken tillbaka till banken. Neteller har liknande avgift. MiFinity har traditionellt varit billigare men mer restriktiv i landsdekning. När du sammanräknar avgifterna över en full cykel — bank till plånbok, plånbok till operatör, operatör till plånbok, plånbok till bank — kan e-plånboken kosta 2-4 procent av det totala belopp du satt in.
Kryptovalutabetalning
Kryptovaluta är den yngsta metodgruppen och har vuxit snabbt de senaste fem åren, särskilt hos Curacao-baserade operatörer. Bitcoin var första valet men i praktiken domineras dagens spelrelaterade transaktioner av stablecoins — USDT (Tether) och USDC (USD Coin) — som är peggade till amerikanska dollarn. Ethereum används av vissa operatörer som lutar sig mot smarta kontrakt.
Att komma igång med krypto kräver en digital plånbok. Metamask är populär för Ethereum-baserade transaktioner, Trust Wallet fungerar för de flesta nätverk, medan Coinbase och Binance kombinerar plånbok med börsfunktion. Utbytet mellan SEK och krypto sker på en börsplats som Bitstamp, Kraken eller den svenska tjänsten Safello. Priset för att gå från SEK till stablecoin ligger typiskt kring 0,5-1 procent i marginalkostnad plus börsens avgift.
- Köp stablecoin på en licensierad börsplats
- Överför stablecoinen till din personliga plånbok
- Insättning hos operatören från plånboken
- Vid uttag skickas stablecoinen tillbaka till plånboken
- Konverterings tillbaka till SEK och överföring till banken
En kritisk aspekt är beskattningen. En vinst hos ett Curacao-operatör är skattepliktig i Sverige oavsett hur pengarna kom in eller ut. Att använda krypto som mellanhand påverkar inte skatteplikten. Att komma ihåg detta är viktigt för att inte överraskas av deklarationsfasen året efter.
Kryptovalutan bör också behandlas som en asset med egen värdeförändring. Om du behåller stablecoin över en längre period är kursen mot SEK relativt stabil, men klassisk kryptovaluta som Bitcoin och Ethereum kan svänga tvåsiffrigt procent på ett dygn. Om syftet är att flytta pengar mellan bank och operatör bör konverteringen vara snabb för att minimera kursrisken. Stablecoin är därför regeln, inte klassisk krypto, för spelrelaterade transaktioner.
En sista aspekt är plånbokens egen säkerhet. En hetplånbok som Metamask är enkel att använda men känslig för phishing-attacker. En kall plånbok som Ledger är säkrare men klumpig för dagliga transaktioner. För små belopp fungerar en hetplånbok bra. För större summor är det värt att flytta in dem i en kall plånbok mellan sessioner. Detta är inte specifikt för spel men gäller all kryptohandel.
Kortbetalningens svenska begränsningar
Kortbetalningar via Visa och Mastercard fungerar i teorin överallt. I praktiken har svenska kortemittenter börjat blockera transaktioner mot merchant category code 7995 — gaming och gambling — när mottagaren saknar svensk licens. Detta skedde särskilt efter 2020 när spelbolagsansvaret skärptes. Många svenska konsumentkort blockerar spelrelaterade utlandstransaktioner automatiskt.
Om ditt kort blockeras får du oftast ett SMS eller notis från banken. Att lyfta blockeringen kräver oftast en manuell dialog. Vissa banker kan lyfta den generellt för viss period, andra vill godkänna varje enskild transaktion. Nordea, Swedbank och SEB har olika policyer — och dessa policyer förändras. Vad som fungerar en månad kan misslyckas nästa.
När kortet val går igenom är insättningen omedelbar. Uttaget kräver Visa Direct eller Mastercard Send som klareringsprotokoll, med ledtid mellan en och tre bankdagar. Uttag till kort kräver alltid att den ursprungliga insättningen gjordes med samma kort, av penningtvättsskal. Att använda kort som primärt uttagsalternativ är därför sällan optimalt.
Vissa spelare frågar om debiterings- kontra kreditkort spelar roll. I princip fungerar båda tekniskt, men debetkort utfärdade av storbankernas svenska divisioner är oftast mer restriktiva i spel-MCC-hanteringen än de rena kreditkorten. Detta är en effekt av bankernas riskaptit och de regleringsavvägningar som gjordes efter 2020. Att välja rätt kort för spel handlar alltså om att undvika friktion snarare än att välja en verkligt annorlunda produkt.
Voucher-metoder
Voucher-metoder som Paysafecard, Neosurf och ecoVoucher är konceptuellt enkla. Du köper en förladdad kupong i en fysisk butik eller online, tar en 16-siffrig kod och använder den för insättning hos operatören. Metoden är populär för spelare som vill hålla sin bank ur bild. Insättningsledtiden är omedelbar. Uttag går aldrig till voucher, utan alltid via en alternativ metod.
Paysafecard är den etablerade två kort som fungerar i de flesta svenska pressbyråer och kiosker. Neosurf finns mer sporadiskt. ecoVoucher är främst online-baserad. Det spelar inte stor roll vilken variant du väljer om syftet är att bara kunna sätta in — huvudsaken är att operatören accepterar det. Kostnadsmässigt ligger voucher jämlikt med kort. Något procentpåslag för själva köpet är standard.
Ett detaljvarande är att kupongen har en begränsad giltighetstid, oftast tolv månader från utfärdande. Vad som händer med restsaldon efter aktivering varierar. Vissa operatörer låser upp saldot direkt, andra kräver att hela kupongen används i en insättning. Denna friktion är ett skäl till att voucher trots sin enkelhet inte tagit över marknaden bland casino utan svensk licens.
Det finns även en aspekt om KYC. En voucher-insättning kan initialt gå igenom utan omfattande verifiering. Men så snart du vill ta ut vinsten kräver operatören fullständig KYC, som om du hade satt in via bank. Anonymiteten voucher erbjuder är alltså begränsad till första insättningsfasen — inte till hela livscykeln av spelkontot. Att förvänta sig full anonymitet från voucher är ett vanligt missförstånd.
Metoder som INTE fungerar för svenska spelare
Det finns en handfull metoder som teoretiskt hör hemma i sammanhanget men som i praktiken inte fungerar för svenska spelare hos ett casino utan svensk licens. Att känna till dessa sparar tid och undvika förvirrande insättningsförsök.
- Swish — saknar avtal med operatörer utanför svensk licens
- PayPal — accepterar sällan spelrelaterade transaktioner
- Klarna — svensk konsumentkredit som inte samverkar med spel
- Apple Pay / Google Pay — begränsat till kort, ärver kortnätverkets blockeringar
- Bankgiro / Plusgiro — svenska betaltjänster utan internationell räckvidd
Om en sajt marknadsför Swish utan svensk licens är det oftast en teknisk missvisning. Trustly är den underliggande mekanismen och accepterar identifiering via svensk BankID. Sajten formulerar det som "Swish" i marknadsföringssyfte eftersom termen är familiar. Klicka igenom flödet och du kommer att se att det tekniska namnet är Trustly. Samma sak gäller PayPal i vissa sammanhang.
Metodval baserat på uttagshastighet
Om ditt beslutsträd om casino utan svensk licens betalningsmetoder måste rangordnas efter en enda variabel, är uttagshastigheten en av de mest praktiska. Nedan är en enkel tabell som mappar din prioritet till en metod. Om du vill kombinera flera prioriteter behöver du kompromissa.
| Prioritet | Rekommenderad metod | Kommentar |
|---|---|---|
| Snabbast uttag | Trustly / Pay N Play | SEK direkt, ingen valutaväxling |
| Största anonymitet mot banken | Paysafecard för insättning + Trustly för uttag | Kombinerat flöde |
| Lägsta avgifter | Trustly eller SEPA | Ingen mellanhand |
| Bäst för stora belopp | SEPA-banköverföring | Papperskedja för skatt |
| Fungerar 24/7 | Kryptovaluta med stablecoin | Oberoende av bankvecka |
Detta beslutsträd förutsätter att du redan har KYC klärt eller är beredd att göra det. Metodvalet är sekundärt jämfört med KYC-status, eftersom en operatör som skickar snabbast Trustly-uttag ändå väntar på KYC om det saknas. Se metoden som optimering, inte som skortcuts.
Vår erfarenhet visar också att den bästa metoden är den metod du redan har verifierad. En djupt integrerad Trustly-koppling kan vara snabbast i teorin, men om du inte har använt Trustly förut behöver du gå igenom BankID-flödet första gången. Om du redan har en Skrill-plånbok från tidigare spel kan det vara den snabbaste totala vägen även om Trustly hade varit snabbare i vakuum. Optimering av totalen kräver att du räknar med etableringstiden också.
Vanliga frågor
Vilken betalningsmetod fungerar bäst för svenska spelare?
Trustly och Pay N Play fungerar teknisk sett bäst eftersom de använder svensk bankinfrastruktur och accepterar SEK direkt utan valutaväxling. Dessutom har de kortast uttagsledtid när KYC är klar.
Fungerar Swish för insättning?
Swish saknar avtal med operatörer utanför svensk licens. Om en sajt marknadsför Swish utan svensk licens är det oftast en missvisning; Trustly är den tekniska mekanism som ligger bakom, med identifiering via BankID.
Är kryptovaluta ett rimligt val för svenska spelare?
Krypto fungerar tekniskt men innebär extra skattekomplikation eftersom operatören troligen sitter i Curacao och vinsten därmed är skattepliktig oavsett valuta. Ekonomiskt lönar det sig bara för större transaktioner där nätverksavgiften blir marginell.
Vilka metoder blockeras av svenska banker?
Visa och Mastercard blockeras allt oftare av svenska emittenter för spelrelaterade transaktioner mot MCC 7995. Trustly och SEPA-överföringar går i regel igenom utan problem eftersom de klassificeras som bankoperationer, inte som spelrelaterade transaktioner.
Är Paysafecard ett bra alternativ?
Paysafecard fungerar bra för insättning med bibehallen anonymitet mot din bank, men fungerar sällan för uttag. Uttag måste då ske via annan metod som du behöver verifiera separat, vilket lägger till en KYC-fas i flödet.
Vad händer om jag använder en metod som inte stöds av operatören?
Insättningen misslyckas och pengarna kommer inte fram till spelkontot. Ingen skada sker eftersom transaktionen aldrig genomförs, men det kan skapa forvirring om felkoden är otydlig. I sällsynta fall hamnar pengarna i en holdingniva innan de returneras till din bank efter några bankdagar.
Kan jag byta metod mellan insättning och uttag?
Uttag kräver oftast att den första insättningens belopp går tillbaka till samma metod, av penningtvättsskal. Överskjutande belopp — nettovinst — kan skickas till en alternativ metod som du har verifierat separat, ofta Trustly eller banköverföring.
Ansvarsfullt spelande
Ett tekniskt flexibelt betalningsflöde kan lura en spelare att tro att pengarna aldrig lämnar spelet. Att sätta egna gränser innan du börjar spela är en sund vana oavsett metod. För bakgrund om spelberoende och stödresurser hänvisas till Wikipedia och för konsumentregler i EU se EUR-Lex.
Petra Johansson
Redaktör för konsumentguider
Petra skriver om konsumentekonomi och digitala betalningsflöden sedan 2017. Hon fokuserar på faktisk ledtid mätt från verifieringsslutförande till pengar på kontot, inte marknadsföringsutlovningar.